Los préstamos PAL, o préstamos alternativos de día de pago, son una opción que puedes consultar en cooperativas de ahorro y crédito federales de Estados Unidos.
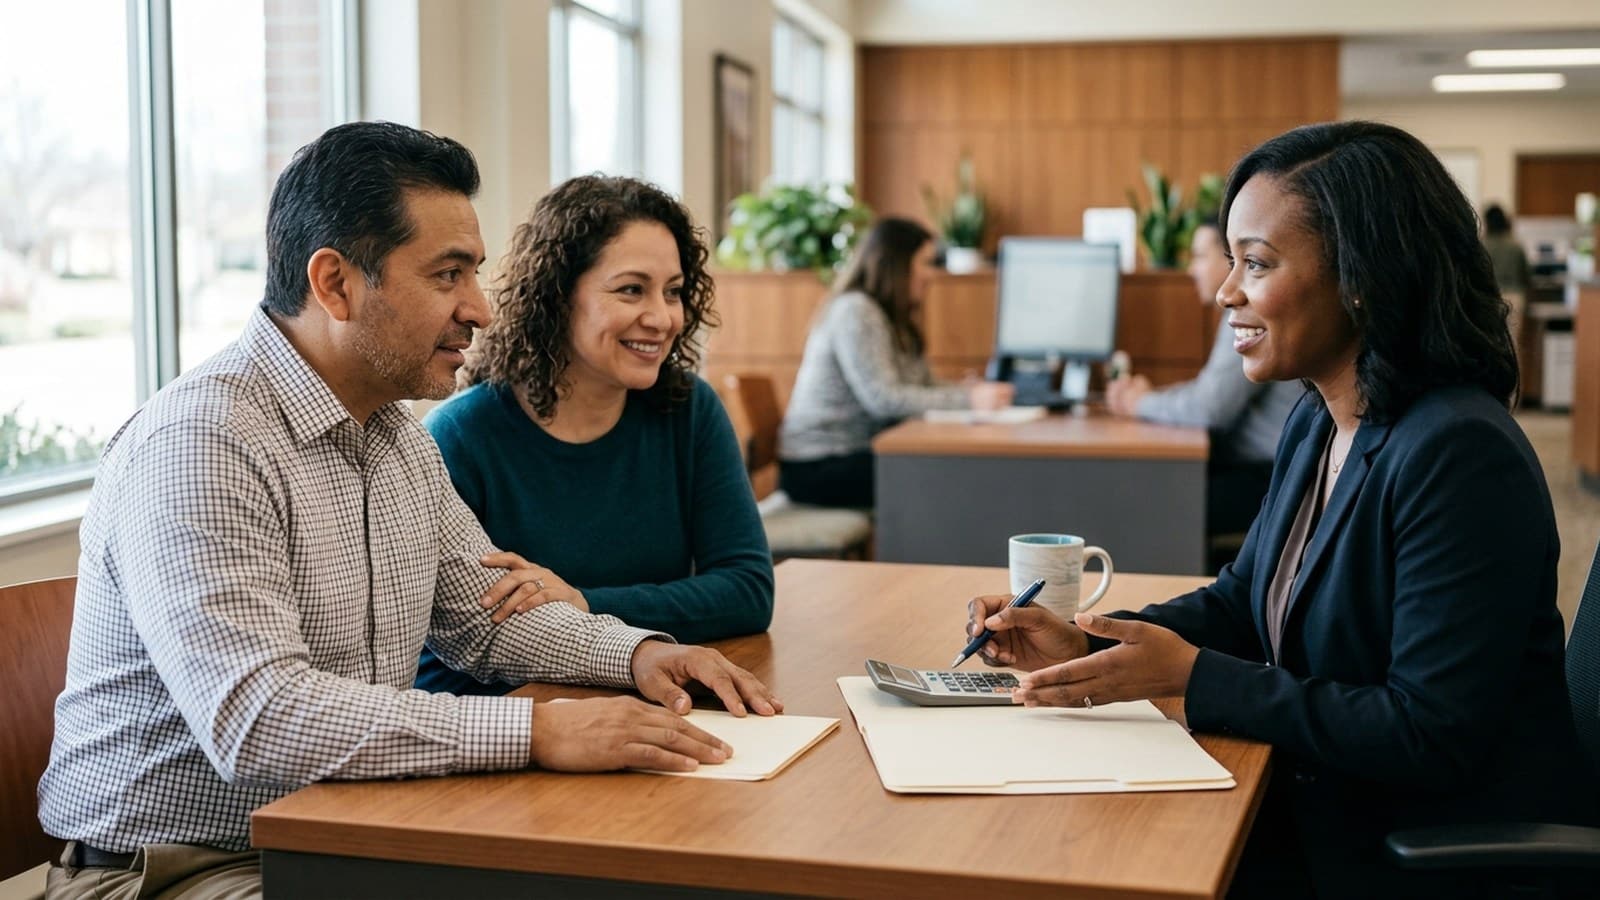
Cuando falta dinero para una factura urgente, una oferta que promete resolverlo antes del próximo sueldo puede parecer suficiente. El problema aparece si no puedes devolver el préstamo al vencimiento o si el costo consume los ingresos que necesitabas para otros gastos. Antes de aceptar, vale la pena identificar qué producto estás comparando.
Los PAL no son ayudas gratuitas ni préstamos disponibles automáticamente para cualquier persona. Son productos de determinadas cooperativas federales, sujetos a reglas y evaluación. Esta guía explica qué preguntar sobre ellos, cómo distinguirlos de anuncios que utilizan términos parecidos y cómo revisar si sus pagos encajan en tu presupuesto.
8 claves para comparar un préstamo PAL en Estados Unidos
1. Comprueba que la entidad sea una cooperativa federal
La NCUA explica que las cooperativas de ahorro y crédito federales pueden ofrecer PALs I y PALs II. La palabra importante es «pueden»: la existencia del programa no obliga a todas las entidades a ofrecerlo. Confirma directamente con la cooperativa si dispone del producto, cómo lo denomina y qué canal utiliza para recibir solicitudes.
No identifiques un PAL oficial solo por un anuncio que diga «préstamo alternativo». Un prestamista comercial o un intermediario puede utilizar un lenguaje similar sin ofrecer un producto del programa. Pregunta quién presta el dinero y quién recibe tus datos. Si el formulario se comparte con terceros, lee ese consentimiento antes de asumir que estás solicitando crédito a una cooperativa concreta.
2. Pregunta si se trata de PALs I o PALs II
Son modalidades distintas y no debes trasladar las condiciones de una a la otra. La información en español de MyCreditUnion.gov sobre alternativas al día de pago describe el esquema original: préstamos de 200 a 1.000 dólares, plazos de uno a seis meses y al menos un mes de antigüedad como socio.
La norma de la NCUA para PALs II permite importes de hasta 2.000 dólares y plazos de uno a doce meses. No exige esperar un mes desde la admisión como socio, aunque la cooperativa puede establecer requisitos propios. Estos límites no son una oferta personalizada ni garantizan aprobación: confirma la modalidad y las condiciones concretas de la entidad.
3. Separa la admisión como socio de la aprobación del préstamo
Una cooperativa puede limitar quién puede asociarse según su campo de membresía. Pregunta cómo demostrar que cumples los criterios y si necesitas abrir una cuenta. Revisa también cualquier depósito exigido para mantener la membresía y distingue ese dinero de una comisión del préstamo. No todos los importes que entregas a la entidad tienen el mismo propósito.
Ser admitido como socio no equivale a obtener crédito. Antes de iniciar el trámite, confirma qué documentación solicita la cooperativa para evaluar ingresos y capacidad de pago. Si alguien te asegura que basta con asociarte para recibir dinero sin revisión, pide que identifique las condiciones por escrito. No hagas depósitos o pagos a un supuesto gestor basándote únicamente en esa promesa.
4. Revisa la comisión de solicitud y el costo total
Para el esquema original descrito por MyCreditUnion.gov, la comisión de solicitud debe reflejar los costos reales de tramitarla y no superar 20 dólares. Ese límite no significa que todas las cooperativas cobren la misma cantidad ni que el préstamo cueste solo eso. Comprueba cuánto pagarías por solicitarlo y si el cargo se aplica aunque no te lo aprueben.
Pide también la tasa porcentual anual, identificada como APR, los cargos aplicables y el total de pagos previsto. Si comparas productos, utiliza documentos con condiciones concretas, no solo una cuota publicitaria. Un préstamo pequeño puede resultar oneroso cuando una comisión representa una parte importante del dinero recibido. No confundas un límite de comisión con una garantía de que la oferta sea la más económica.
5. Observa cómo disminuye el saldo durante el plazo
La NCUA señala que PALs II mantiene la exigencia de amortización completa y restricciones a las renovaciones. La amortización significa que el calendario debe conducir a devolver el préstamo durante su plazo, no a pagar repetidamente por mantener el mismo saldo. Pide que te expliquen cuánto corresponde a cada cuota y qué sucede al finalizar el contrato.
Un PAL debe amortizarse completamente mediante pagos periódicos, sin dejar todo el principal para un pago único al vencimiento. Revisa que el calendario permita cancelar la deuda durante el plazo pactado. Pregunta también cómo se aplican los pagos y qué opciones existen si necesitas ajustar una fecha. No presupongas que podrás renovar el préstamo o conseguir otro para cubrirlo. Las restricciones del programa y la evaluación de la entidad hacen que esa estrategia no sea una solución asegurada.
6. Compara el calendario con las fechas de tus ingresos
Escribe cuándo recibirás el dinero y cuándo vence cada cuota. Después coloca en el mismo calendario la renta, los servicios, el transporte y otras deudas. Esta revisión revela problemas que una comparación de tasas no muestra: puedes tener ingresos suficientes en el mes, pero no disponer de fondos justo cuando el prestamista cobre la cuota.
Si el crédito financia una reparación, confirma que el importe solicitado cubre el gasto necesario y no compras adicionales. Revisa qué margen conservarás para los siguientes imprevistos. No hay un porcentaje único de ingresos que convierta cualquier préstamo en asequible. La decisión depende de tus obligaciones reales y de si puedes pagar sin necesitar otra deuda durante el mismo período.
7. Pregunta por los cobros, los retrasos y el historial crediticio
Antes de aceptar, averigua si pagarás mediante débito automático, transferencia u otro método. Solicita las instrucciones para cambiarlo y revisa los cargos relacionados con retrasos. Si la entidad ofrece PALs II, pregunta cómo aplica las protecciones específicas del producto. No supongas que todas las cuentas o todos los préstamos de la cooperativa comparten exactamente las mismas condiciones.
Consulta también si reporta los pagos a compañías de informes crediticios y cuáles. La pertenencia a una cooperativa no permite deducir cómo se informará ese préstamo. Si el reporte es importante para ti, obtén una respuesta concreta. Tampoco puede garantizarse una mejora del puntaje: depende de la información registrada, el resto de tu historial y el modelo utilizado para calcularlo.
8. Evalúa primero si puedes resolver el gasto sin pedir prestado
MyCreditUnion.gov recomienda considerar otras vías antes de un préstamo de día de pago, como negociar más tiempo con los acreedores o consultar programas de ayuda de emergencia. Pregunta al proveedor de la factura si ofrece un calendario de pagos y cuánto costaría. Esa opción podría resolver la necesidad sin añadir un préstamo, aunque debes revisar igualmente sus condiciones.
Si valoras un préstamo de un familiar o un anticipo del empleador, aclara cómo y cuándo se devolverá. Ninguna alternativa es conveniente solo por ser informal o parecer rápida. Compara el costo, la fecha en que realmente tendrás los fondos y las consecuencias si te retrasas. Si no puedes cubrir las cuotas, cambiar de prestamista no soluciona por sí solo el desequilibrio del presupuesto.
Qué pedir antes de firmar un PAL
Solicita una propuesta que identifique a la cooperativa, la modalidad del producto, el dinero que recibirás, las comisiones, la APR y el calendario de pagos. Confirma además los requisitos de membresía, la documentación y el plazo estimado del trámite. Una regla del programa no representa una promesa de aprobación ni de desembolso en una fecha determinada.
Para organizar el gasto que origina la solicitud, puedes revisar nuestras recomendaciones sobre préstamos para imprevistos. La comparación útil no termina al encontrar una opción llamada «alternativa»: termina cuando entiendes quién presta, cuánto cuesta y cómo vas a devolverlo. Si falta una respuesta esencial, aclárala antes de asumir el compromiso.
 Cancelar el débito automático de un préstamo: 8 pasos en EE. UU.
 Préstamo personal denegado: 8 pasos para responder en EE. UU.
 Préstamo Personal Achieve con cuota fija